

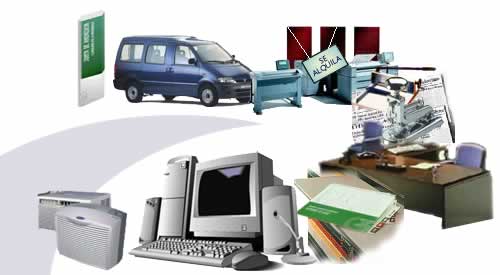
Para entender las diferencias empezaremos por definir qué son los bienes: son aquellas posesiones de una persona o empresa consideradas de utilidad, que cuentan con un valor económico, y pueden ser de dos tipos: bienes muebles y bienes inmuebles.
Bienes inmuebles
Se podría decir que se refiere a posesiones que están ancladas al suelo; por eso también se les llama bienes raíces. Estos se inscriben en el Registro de la Propiedad para que los titulares tengan mayor grado de protección sobre los mismos. Ejemplo: edificios, tu casa, una oficina, entre otros.
Bienes muebles
Son aquellos que pueden trasladarse con facilidad de un lugar a otro, y deben tener como característica principal mantener su integridad completa. Por ejemplo: un televisor, un escritorio, entre otros que se puedan cambiar de lugar sin que se modifiquen o alteren sus funciones.
Para entenderlo con mayor facilidad, lo reflejamos en un cuadro:
| Bienes muebles | Bienes inmuebles |
|---|---|
| Los vehículos terrestres de cualquier clase. | El suelo, subsuelo y sobresuelo. |
| Las fuerzas naturales susceptibles de apropiación. | El mar, lagos, ríos, manantiales, corrientes de agua, aguas vivas o estanciales. |
| Las construcciones en terreno ajeno, hechas para un fin temporal. | Las minas, canteras y depósitos de hidrocarburos. |
| Los materiales de construcción o procedentes de una demolición si no están unidos al suelo. | Los diques y muelles. |
| Los títulos valores de cualquier clase o los instrumentos donde conste la adquisición de créditos o derechos personales. | Las concesiones para explotar servicios públicos. |
| Los derechos patrimoniales de autor, inventor, de patentes, nombres, marcas y otros similares. | Las concesiones mineras obtenidas por los particulares. |
| Las rentas o pensiones de cualquier clase. | Los derechos sobre inmuebles inscribibles en el registro. |
| Las acciones o participaciones que cada socio tenga en sociedades o asociaciones, aunque a éstas pertenezcan bienes inmuebles. | Los demás bienes a los que la ley les confiere tal calidad. |
¿Cómo se clasifican los bienes?
Tenemos 5 subcategorías que describimos con un breve ejemplo para entenderlas con mayor facilidad.
Bienes corporales e incorporales
- Corporales: son los bienes que ocupan un espacio y pueden ser percibidos. Ejemplo: una casa y un carro.
- Incorporales: bienes que no son materiales, pero sí son objeto de derechos. Se perciben de manera intelectual, pues son abstractos. Ejemplo: derechos de autor y derechos reales.
Bienes fungibles e infungibles
- Fungibles: pertenecen a un determinado género, pero no tienen individualidad propia y distinta. Ejemplo: dinero, arroz, animales, entre otros.
- Infungibles: tienen individualidad propia, por lo tanto no pueden ser sustituidos por otros. Ejemplo: el cuadro de la Gioconda de Leonardo da Vinci.
Bienes consumibles y no consumibles
- Consumibles: bienes que desaparecen con su uso, como los alimentos, el combustible o el dinero.
- No consumibles: bienes que no se destruyen con su uso. Ejemplo: un libro, la ropa o los electrodomésticos.
Bienes divisibles e indivisibles
- Divisibles: pueden entregarse en partes sin deteriorar su esencia o su valor económico. Ejemplo: las sumas de dinero, los predios y el vino.
- Indivisibles: no son susceptibles de fraccionamiento, como los derechos de hipoteca y servidumbre, un animal o un libro.
Bienes registrables y no registrables
- Registrables: debido a su importante valor económico y a su posible identificación individual, son susceptibles de una protección registral específica. Ejemplo: un avión, una aeronave o un buque.
- No registrables: muebles de poca importancia económica y difícil identificación individual, que están sustraídos a la publicidad registral y se rigen por un sistema distinto al de los bienes muebles registrables.
Deja una respuesta